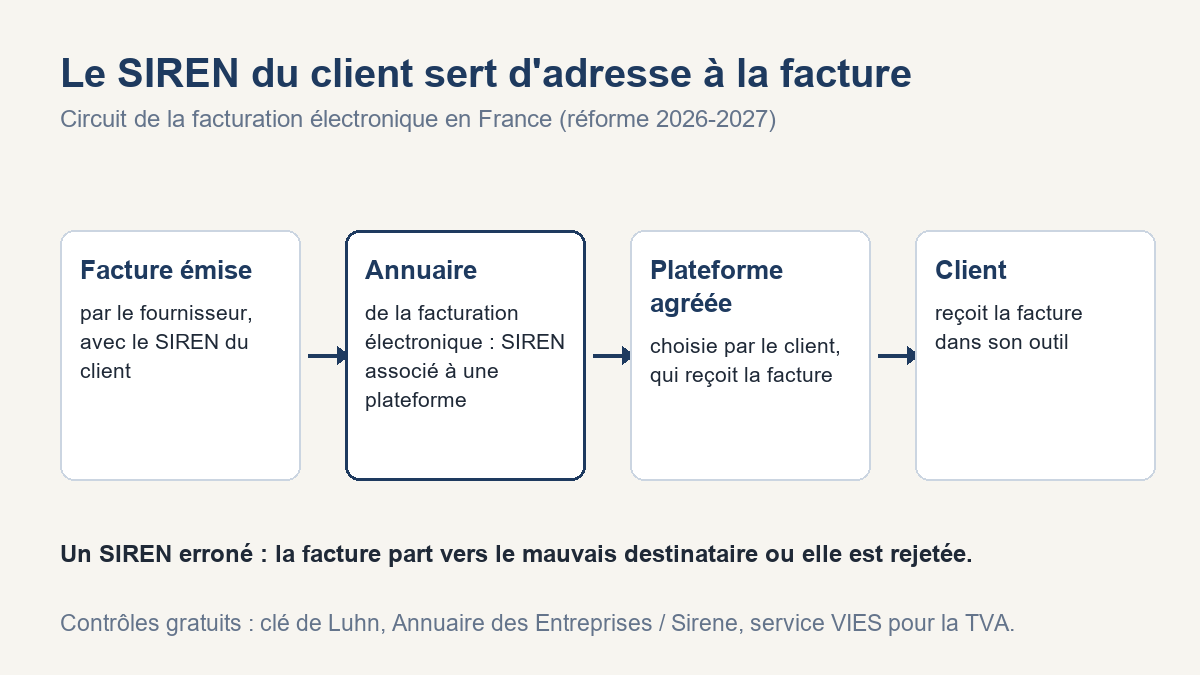
Avec la facturation électronique, le SIREN du client devient une mention obligatoire et sert à acheminer la facture vers sa plateforme agréée. Un identifiant faux ne produit plus seulement une facture imparfaite : elle peut ne jamais arriver. Trois contrôles gratuits limitent ce risque : la clé de contrôle du numéro, l’état de l’établissement dans Sirene et la validité du numéro de TVA.
Les grandes entreprises et les ETI émettent des factures électroniques depuis le 1er septembre 2026. Les PME, les TPE et les micro-entreprises suivront le 1er septembre 2027, et toutes doivent déjà pouvoir en recevoir. Dans ce nouveau circuit, les identifiants d’une entreprise ne servent plus seulement à remplir la facture : ils déterminent où elle part.
Trois numéros, trois usages
| Identifiant | Format | Ce qu’il désigne |
| SIREN | 9 chiffres | L’entreprise elle-même. Il ne change pas pendant toute la vie de l’entreprise. |
| SIRET | 14 chiffres : le SIREN suivi d’un NIC de 5 chiffres | Un établissement précis : siège, agence, boutique, atelier |
| TVA intracommunautaire | FR, puis une clé de 2 chiffres, puis le SIREN | L’entreprise en tant qu’assujettie à la TVA, notamment dans les échanges européens |
Une entreprise n’a qu’un SIREN, mais autant de SIRET que d’établissements. Quand elle déménage, son SIREN reste le même et son nouvel établissement reçoit un nouveau SIRET. Un micro-entrepreneur en franchise de TVA a un SIREN et un SIRET, mais pas forcément de numéro de TVA intracommunautaire.
Pourquoi une erreur pèse plus lourd depuis septembre 2026
La réforme ajoute quatre mentions obligatoires sur les factures : le SIREN du client, l’adresse de livraison des biens si elle diffère de celle du client, la nature des opérations (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Le SIREN sert aussi d’adresse. L’annuaire de la facturation électronique associe chaque SIREN, et si l’entreprise le souhaite un SIRET ou un code de routage, à la plateforme agréée qui reçoit ses factures. Un numéro erroné envoie la facture au mauvais destinataire ou la fait rejeter.
La sanction classique demeure : l’article 1737 du Code général des impôts prévoit une amende de 15 € par mention manquante ou inexacte, plafonnée au quart du montant de la facture. Mais une facture rejetée ou mal adressée pose surtout un problème de trésorerie, puisqu’elle retarde le paiement.
Trois contrôles gratuits avant d’enregistrer un client
1. La clé de contrôle
Le SIREN et le SIRET sont construits selon l’algorithme de Luhn. En partant de la droite, on double un chiffre sur deux, en retranchant 9 lorsque le résultat dépasse 9, puis on additionne tous les chiffres : le total doit être un multiple de 10. Une inversion ou une faute de frappe est ainsi repérée avant tout envoi. Seule exception connue : les établissements de La Poste, qui partagent le SIREN 356 000 000 et suivent une autre règle (la somme des chiffres du SIRET doit être divisible par 5).
2. L’état de l’établissement
Un numéro peut être bien formé et désigner un établissement fermé. L’Annuaire des Entreprises (annuaire-entreprises.data.gouv.fr) et l’avis de situation Sirene de l’Insee indiquent gratuitement si l’entreprise et l’établissement sont actifs, ainsi que l’adresse enregistrée. C’est le contrôle à refaire quand un client annonce un déménagement.
3. Le numéro de TVA
La clé du numéro de TVA français se calcule à partir du SIREN : (12 + 3 × (SIREN modulo 97)) modulo 97. Si la clé ne correspond pas, le numéro est faux. Pour savoir si un numéro, français ou européen, est bien actif, le service VIES de la Commission européenne le vérifie en ligne.
Et dans l’autre sens : transmettre ses propres identifiants
Une vérification est d’autant plus simple que l’information arrive juste. Les repas d’affaires en donnent un bon exemple : selon la fiche 12 de la DGFiP, un salarié qui demande une facture au nom de son entreprise doit communiquer au restaurateur au minimum le SIREN ou le SIRET. La même logique vaut chez un hôtelier ou un fournisseur.
Une fiche interne, une carte de visite ou un contact enregistré dans le téléphone font l’affaire. Le site facture-qr.fr propose une autre option, gratuite : un QR code qui regroupe raison sociale, SIREN, SIRET, numéro de TVA et adresse. Les champs se remplissent à partir du SIREN via l’API publique Recherche d’entreprises, ce qui évite les fautes de frappe dès le départ, et le code est généré dans le navigateur sans stockage des données.
Le QR code n’est pas une obligation réglementaire en France. C’est seulement un moyen de transmettre ses coordonnées sans avoir à les dicter.
Questions fréquentes
Faut-il indiquer le SIREN ou le SIRET du client sur la facture ?
La réforme rend obligatoire le SIREN du client. Le SIRET peut s’y ajouter, par exemple quand le client souhaite recevoir ses factures sur un établissement précis.
Un client étranger a-t-il un SIREN ?
Non, s’il n’est pas immatriculé en France. Les factures adressées à une entreprise étrangère ne passent pas par la facturation électronique française : les données de ces opérations relèvent de l’e-reporting.
Que faire si le numéro de TVA d’un client n’apparaît pas dans VIES ?
Demander au client de vérifier son numéro avant de facturer. Pour une livraison intracommunautaire exonérée, un numéro de TVA valide de l’acquéreur fait partie des conditions de l’exonération.
Le SIRET change-t-il en cas de déménagement ?
Oui. Le nouvel établissement reçoit un nouveau SIRET, alors que le SIREN reste identique. D’où l’intérêt de revérifier la fiche d’un client après un changement d’adresse.
Sources : article 1737 du Code général des impôts (Légifrance) ; DGFiP, fiche 12 sur les frais de restauration, mise à jour juin 2026 ; Annuaire des Entreprises ; service VIES de la Commission européenne.